

El canal español crece a dos velocidades: el negocio de valor toma la delantera
De acuerdo con cifras de CONTEXT analizando el primer semestre de 2026, la distribución tecnológica facturó un 12,4 % más entre enero y junio, pero el avance no fue uniforme. El segmento que CONTEXT clasifica como distribución de valor creció un 20,2 %, casi tres veces más que el de volumen. Servidores, almacenamiento, software e infraestructura concentran el impulso, siendo junio el mes que confirma la fortaleza del mercado y revela cambios relevantes en PC, movilidad y networking.
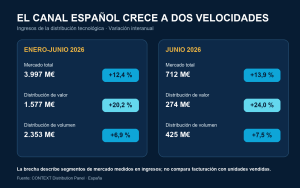
Según las cifras publicadas por CONTEXT, el mercado español de distribución tecnológica cerró el primer semestre de 2026 con 3.997 millones de euros de facturación, un 12,4 % más que en el mismo período del año anterior. Junio elevó el tono positivo ya que los ingresos alcanzaron 712 millones y crecieron un 13,9 % interanual. La cifra general describe un mercado en expansión, pero oculta una diferencia que resulta más útil para entender dónde se está concentrando actualmente el negocio del canal.
La parte que CONTEXT agrupa como Distribución de valor avanzó un 20,2 % en el acumulado hasta junio, frente al 6,9 % registrado por la distribución de volumen. En junio, la distancia fue todavía mayor: un 24% frente a un 7,5 %. Los datos sostienen, por tanto, que el negocio asociado a soluciones e infraestructuras de mayor valor está creciendo con mucha más rapidez que las categorías de rotación y alcance masivo.
Una brecha que se amplía en junio
Tal y como hemos mencionado, junio es el fiel reflejo del semestre. En este mes la distribución de valor generó 274 millones de euros durante el mes y creció un 2 4% interanual; el segmento de volumen alcanzó 425 millones y aumentó un 7,5 %. El mercado total avanzó un 13,9 %, ligeramente por encima del 12,4 % acumulado, por lo que no se aprecia un frenazo general al cierre del semestre.
La aceleración tampoco es homogénea. Dentro del negocio de valor, junio combina avances intensos en software de seguridad, gestión de datos, servidores, almacenamiento y determinadas familias de componentes. En el segmento de volumen, en cambio, los resultados dependen más de la categoría: los ordenadores de sobremesa mantienen un crecimiento significativo, los smartphones regresan a terreno positivo y los portátiles reducen claramente el ritmo respecto al acumulado.
Esta divergencia importa para distribuidores, resellers e integradores porque el crecimiento de una categoría no implica el mismo tipo de oportunidad. Un aumento de dispositivos puede favorecer la rotación, la logística y la renovación de parque. El avance de servidores, almacenamiento, networking o software suele abrir un espacio más amplio para configuración, integración, seguridad, financiación, soporte y servicios posteriores.
Servidores y almacenamiento tiran de la infraestructura
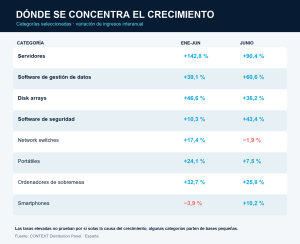
Los servidores constituyen la señal más llamativa del semestre. En la clasificación de categorías de valor, su facturación aumentó un 142,8 % entre enero y junio. El ritmo mensual continúa siendo extraordinario, aunque inferior al acumulado, lo que indica que la comparación del semestre contiene meses todavía más expansivos o una base especialmente favorable.
El fuerte incremento coincide con el ciclo inversor alrededor de la IA y los centros de datos, así como con un contexto de encarecimiento de determinados componentes. Habrá que esperar al segundo semestre para comprobar hasta qué punto este ritmo de crecimiento se mantiene.
El almacenamiento acompaña esa tendencia. La facturación de almacenamiento en disco creció un 33 % en el conjunto del mercado y un 37,1 % en junio. Dentro del segmento de valor, los disk arrays avanzaron un 46,6 % en el semestre y un 36,2 % durante junio. La categoría de software de gestión de datos subió un 39,1 % acumulado y aceleró hasta el 60,6 % mensual.
La coincidencia de servidores, arrays y gestión de datos es más significativa que cualquier porcentaje aislado. Se trata de un patrón en el que podemos ver que varias capas complementarias de la infraestructura están creciendo al mismo tiempo. Para el canal, esto sugiere una concentración de actividad alrededor de entornos donde el hardware necesita software, administración, protección y conocimiento técnico para convertirse en una solución operativa.
Componentes: cifras espectaculares y bases que exigen prudencia
Los componentes ofrecen el mejor ejemplo de por qué los porcentajes extraordinarios deben interpretarse junto a su tamaño. El segmento de componentes informáticos creció un 97,6 % en la distribución de valor durante el semestre y un 237,4 % en junio, cuando la memoria RAM llegó a aumentar un 506,1 %.
A pesar de este llamativo incremento, la memoria RAM se corresponde, sin embargo, a una categoría que generó 13 millones de euros en junio y representó un 5 % de la distribución de valor del mes. La tasa revela un cambio muy fuerte frente a junio de 2025, pero no convierte a la memoria en la mayor fuente de ingresos del mercado.
También existe un contraste dentro de los componentes. En la distribución de volumen, los componentes informáticos retrocedieron un 26,5 % en el semestre y un 34,1 % en junio. En la distribución de valor, la evolución fue la contraria. Esto refuerza la idea de que no hay un único ciclo para todos los componentes: el comportamiento depende del tipo de producto y del segmento en el que se comercializa.
El software crece, pero no en bloque
El segmento de software y licencias es el mayor sector de la distribución de valor habiendo concentrado el 47 % de sus ingresos semestrales y creciendo un 13,5 %.
Dentro del software, el comportamiento es desigual. El software de seguridad creció un 10,3 % en el semestre y aceleró hasta el 43,4 % en junio. La gestión de datos pasó del 39,1 % acumulado al 60,6 % mensual. En sentido contrario, las aplicaciones ofimáticas retrocedieron un 3,5 % en el semestre y un 16 % en junio. Por su parte, el software de virtualización aumentó un 18,7 % acumulado, pero cayó un 9,4 % durante el último mes.
La conclusión es que no todo el software esté recibiendo la misma inversión. El crecimiento se concentra en áreas concretas, especialmente seguridad y gestión del dato durante junio, mientras otras categorías pierden tracción. Para mayoristas y partners, esta dispersión exige mirar por debajo de la etiqueta general y ajustar capacidades comerciales y técnicas a los segmentos que realmente están avanzando.
Las garantías y servicios también mejoraron: el sector aumentó un 25,9 % en la distribución de valor durante el semestre y un 6,4% en junio. El menor ritmo mensual puede señalar una moderación reciente, aunque un solo mes no basta para establecer una tendencia. En cualquier caso, su peso confirma que una parte relevante de la facturación ya se sitúa más allá de la venta inicial de producto.
La conectividad avanza con señales mixtas
El networking muestra otra evolución que no admite una lectura única. Los switches de red crecieron un 17,4 % en el semestre, aunque se produjo un descenso del 1,9 % en junio. La gestión de redes, por el contrario, avanzó un 48,3 % durante el último mes. El sector de redes para centros de datos creció un 17,8 % acumulado y un 33,8 % en junio.
Los datos indican que la inversión no se reparte de manera uniforme entre productos de conectividad. La caída mensual de switches podría ser puntual y no invalida el crecimiento acumulado, pero sí introduce una nota de cautela frente a la idea de una aceleración general de toda la infraestructura. Para el canal, la oportunidad parece más selectiva: administración, redes de centro de datos y determinadas soluciones crecen con más claridad que el conjunto.
El PC mantiene el crecimiento, pero los portátiles pierden velocidad
El negocio de PC continúa aportando volumen y facturación. Los notebooks, primera categoría de la distribución de volumen con una cuota del 25 %, crecieron un 24,1 % durante el semestre. En junio, sin embargo, su avance se moderó al 7,5 %. Los equipos de sobremesa aumentaron un 32,7 % acumulado y un 25,8 % mensual, observándose una evolución más consistente al cierre del periodo.
En movilidad, los smartphones retrocedieron un 3,9% entre enero y junio, pero crecieron un 10,2 % en junio. El dato mensual señala una recuperación reciente, aunque todavía insuficiente para llevar el semestre a terreno positivo. Las tabletas siguieron el recorrido contrario en intensidad: crecieron un 6,2 % acumulado y un 18 % durante junio.
Estas categorías siguen siendo esenciales por escala. No olvidemos que portátiles y smartphones representaron conjuntamente casi la mitad de la distribución de volumen. Por eso, variaciones relativamente moderadas en ellas pueden influir más en el resultado global que crecimientos espectaculares de productos con cuotas pequeñas.
Dónde se concentra ahora el negocio del canal
El primer semestre dibuja un mercado con dos motores. El negocio de volumen sigue creciendo y conserva la mayor parte de los ingresos apoyándose en PC, movilidad y consumibles. Pero la distribución de valor avanza tres veces más rápido, impulsada por una combinación de servidores, almacenamiento, gestión de datos, seguridad, networking especializado, software y servicios.
La implicación más prudente es que una proporción creciente de la expansión procede de tecnologías que suelen requerir mayor espe cialización. Para los distribuidores, esto aumenta la importancia de la preventa, el soporte y la disponibilidad de capacidades técnicas. Para resellers e integradores, eleva el valor de combinar infraestructura, software y servicios y de acompañar al cliente después de la entrega.
El mercado español no está abandonando el volumen: 2.353 millones de euros de ingresos semestrales se encuadran en ese segmento y junio registró crecimiento en smartphones, portátiles y sobremesa. Lo que está cambiando es la velocidad relativa. El canal continúa moviendo equipos, pero el tramo que más acelera es el que exige construir una solución alrededor de ellos.


