
El mercado mundial de PC cae un 20,1 % y aumenta la presión sobre el inventario del canal
Los envíos descendieron hasta 62,7 millones de unidades en el tercer trimestre de 2026. Las compras anticipadas para evitar subidas de precios han dejado al canal con existencias elevadas en un mercado donde el encarecimiento de los equipos frena la demanda.
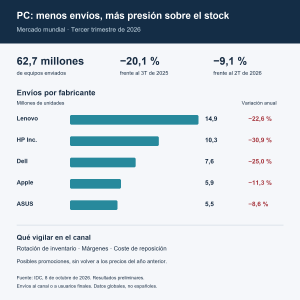
El mercado mundial de PC registró una caída interanual del 20,1 % en el tercer trimestre de 2026, según los resultados preliminares publicados por IDC. Los envíos también retrocedieron un 9,1 % respecto al trimestre anterior, rompiendo la pauta habitual de mayor actividad comercial durante este periodo.
Las cifras reflejan una combinación de demanda debilitada, restricciones de suministro y compras adelantadas. Durante la primera mitad del año, fabricantes y canal acumularon equipos para anticiparse al encarecimiento de la memoria y otros componentes. Parte del negocio previsto para el segundo semestre se trasladó así a los primeros meses.
Las compras anticipadas dejan paso a la gestión del stock
La prioridad comercial ha cambiado. Tras adelantar el aprovisionamiento, el canal debe dar salida a las existencias acumuladas mientras los precios elevados dificultan nuevas compras.
Para mayoristas, tiendas de informática y resellers, esto puede traducirse en una mayor necesidad de ajustar pedidos y revisar la rotación por modelos y configuraciones. Un inventario adquirido para protegerse de futuras subidas puede convertirse en una carga si su venta tarda más de lo previsto.
Los datos son mundiales y no permiten cuantificar la situación del canal español. Tampoco deben interpretarse como una caída equivalente de las compras del consumidor final: IDC mide envíos hacia el canal de distribución o directamente a usuarios.
Posibles promociones, pero con precios todavía elevados
IDC considera que la preocupación por las existencias podría favorecer promociones a corto plazo. Sin embargo, no prevé que los precios regresen a los niveles del año anterior. Resultados preliminares de IDC.
Para el distribuidor, esa combinación plantea un escenario delicado: puede haber descuentos para liquidar determinados equipos mientras el coste de reponerlos sigue siendo elevado. Las ofertas puntuales, por tanto, no implican necesariamente una normalización del mercado.
La consecuencia práctica es prestar especial atención al margen de cada operación y al coste de reposición, además de al precio de compra. Para los integradores que presupuestan renovaciones de parques informáticos, también gana importancia revisar la disponibilidad y la vigencia de las ofertas antes de comprometer condiciones con el cliente.
Los grandes fabricantes también retroceden
Lenovo mantuvo la primera posición con 14,9 millones de equipos enviados, aunque cayó un 22,6 %. HP registró el descenso más acusado entre los cinco principales proveedores, un 30,9 %, hasta 10,3 millones. Dell retrocedió un 25 %, con 7,6 millones.
Apple y ASUS también redujeron sus envíos, aunque con caídas inferiores a la media: un 11,3 % y un 8,6 %, respectivamente.
El escenario combina menos unidades, equipos más caros y existencias pendientes de vender. Para el canal, planificar el aprovisionamiento exige ahora valorar cuánto tiempo puede tardar en rotar el stock y qué margen quedará si es necesario recurrir a promociones.


